
投资要点
复盘历史,10月A股推崇偏震撼,主要受计谋和外部事件、流动性、基本面等要素影响。(1)10月A股市集推崇偏震撼:2010年以来的15年中有8次上证综指10月上升。(2)计谋和外部事件、流动性、基本面等是影响A股10月走势的主要要素。一是计谋和外部事件是中枢影响要素:源流,若计谋和外部事件偏积极,则A股可能上升,其中2010、2015、2020年等“五年霸术”落地的年份上证综指在10月均上升;其次,若计谋收紧或外部出现负面冲击,则A股可能走弱。二是流动性亦然主要影响要素:流动性宽松可能导致A股10月走强,如2010年好意思国QE2预期、2015年央行降准降息、2019年好意思联储降息等;反之,流动性收紧可能使得A股10月推崇偏弱。三是三季报对A股10月推崇也有较大的影响。
现时来看,本年10月A股可能延续震撼偏强的慢牛趋势。(1)10月积极的计谋预期可能上升,地缘相关有所边缘收紧。一是四中全会行将召开可能进步积极的计谋预期。二是地缘相关可能转紧:源流,特朗普称将对我国施加关税,中好意思交易摩擦可能反复;其次,10月俄乌、巴以冲突可能难升级,日本新首相上台的负面影响可能不足市集预期。(2)10月流动性可能进一步宽松。一是10月宏不雅流动性可能防守宽松:源流,好意思联储10月能够率陆续降息;其次,10月国内央行可能加大逆回购力度。二是10月微不雅资金可能陆续流入A股:源流,历史教学上10月股市资金能够率流入;其次,本年10月外洋流动性进一步宽松下外资、融资和新发基金流入可能进一步上升。(3)10月信济可能延续弱缔造,盈利可能延续结构性回升。一是10月信济可能陆续弱缔造。二是10月A股三季报事迹涌现,盈利可能结构性回升:三季报科技和周期等行业盈利增速可能回升。
行业建立:10月科技等成长占优的格调难改,陆续逢低建立科技、部分中枢钞票和周期等行业。(1)“十五五”霸术有关的科技成长行业10月推崇可能相对占优。一是复盘历史,五年霸术有关的行业在10月和会后一个月能够率推崇占优。二是现时来看,“十五五”霸术可能要点强调科技创新和提振内需,与此有关的科技和破钞可能推崇相对占优;其次,产业趋势和景气度上行的行业10月仍可能纠合在科技和周期上,破钞的景气度仍偏低。(2)10月三季报涌现配景下,科技成长和周期行业可能相对占优。一是复盘历史,10月三季报涌现期,三季报事迹较好的行业和景气度较高的行业推崇相对占优。二是本年来看,三季报盈利增速预期较高的是狡计机、传媒、军工、电新、电子等科技成长行业和钢铁、建材、有色金属、化工等周期行业;而景气度较高也可能是科技和周期行业。(3)好意思联储降息周期下科技成长和部分周期行业可能相对占优。一是复盘历史,好意思联储降息周期中,产业趋势上行或高景气的行业相对占优。二是现时来看,科技成长和部分周期行业10月可能相对占优。(4)日期效应上,10月狡计机、汽车、家电、电子等科技成长和中枢钞票有关行业领涨概率较高。(5)10月建议陆续逢低建立:一是计谋和产业趋势上行的通讯(算力)、机械开导(机器东说念主)、电子(破钞电子、半导体)、传媒(游戏)、狡计机(AI哄骗)、有色金属、化工等行业;二是基本面可能有所改善的电新(固态电板、储能、风电)、医药(创新药、CXO)、食物、军工等行业。
风险教唆:历史教学畴昔不一定适用、计谋超预期变化、经济缔造不足预期。
正文内容
一、10月慢牛趋势不变
(一)影响10月市集走势的中枢要素是计谋和外部事件、流动性等
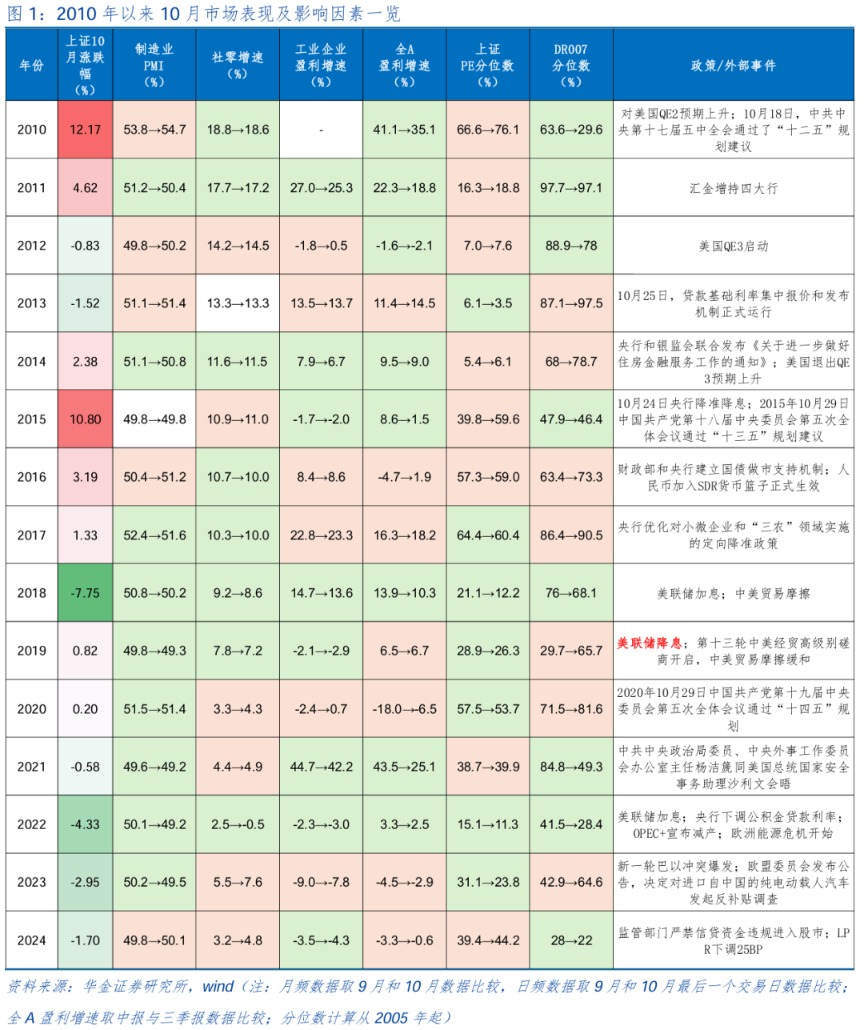
复盘历史,10月A股推崇偏震撼,主要受计谋和外部事件、流动性、基本面等要素影响。(1)10月A股市集推崇偏震撼,2010年以来的15年中有8次上证综指10月上升。(2)计谋和外部事件、流动性、基本面等是影响A股10月走势的主要要素。一是计谋和外部事件是中枢影响要素:源流,若计谋和外部事件偏积极,则A股可能上升,其中“五年霸术”落地的年份上证综指在10月均上升,如2010年10月18日,十七届五中全和会过了“十二五”霸术建议,上证当月大涨12.2%,2015年10月29日,十八届五中全会审议通过“十三五”霸术建议,上证大涨10.8%,2020年10月29日十九届五中全和会过“十四五”霸术,上证当月上升0.2%等,此外如2011年10月10日汇金增持四大行(上证上升4.6%)、2016年9月30日财政部和央行建立国债作念市相沿机制(上证上升3.2%)、2019年10月10日第十三轮中好意思经贸高档别磋磨举行(上证上升0.8%)等均导致当年10月上证综指上升;其次,若计谋收紧或外部出现负面冲击,则A股10月可能走弱,如2018年10月中好意思交易摩擦加重(上证着落7.8%),2022年9月26日“北溪”管说念发生爆炸泄露导致欧洲动力危急爆发(上证着落4.3%),2023年10月7日巴以冲突爆发(上证着落3.0%),2024年10月监管部门严禁信贷资金违纪干与股市(上证着落1.7%)等。二是流动性亦然主要影响要素:源流,流动性宽松可能导致A股10月走强,如2010年10月好意思国QE2预期上升、2012年9月13日好意思国QE3开动、2015年10月24日央行降准降息、2016年10月1日东说念主民币加入SDR货币篮子庄重收效,2017年9月30日央行定向降准、2019年9月中下旬和10月底好意思联储均降息;反之,流动性收紧可能使得A股10月推崇偏弱,如2013年好意思国退出QE3预期上升,2018年9月底好意思联储加息等。三是三季报对A股10月推崇也有较大的影响,且在基本面偏弱时影响更大,举例:2019和2020年10月制造业PMI均较9月下滑,但全A三季报盈利增速相较中报改善下10月上证走强;反之,2021至2024年的10月中制造业PMI或工业企业盈利有一定回落,且三季报盈利增速下滑或处于低位,10月上证推崇均偏弱。
(二)本年10月A股可能延续震撼偏强的慢牛趋势
10月积极的计谋预期可能上升,地缘相关有所边缘收紧。(1)四中全会行将召开可能进步积极的计谋预期。一是第二十届四中全会将于2025年10月20日至23日在北京召开,四中全会将审议“十五五”霸术,而“十五五”可能纠合在科技创新、提振内需等中恒久计谋方进取,对中恒久经济增长的预期可能有进一步进步。二是四中全会前后短期保增长计谋落地扩充可能加快,财政和货币计谋的配合有望愈加协同爽朗,成本市集计谋也有望加快落实,计谋端举座仍较为积极。(2)地缘相关可能转紧。一是特朗普称将对我国施加关税,中好意思交易摩擦可能反复:源流,好意思国国会说合院通过了一项被称为《保证好意思国国度东说念主工智能看望与创新法案》(GAIN AI Act)的两党立法修正案,要求先进AI芯片制造商(如英伟达和AMD)在向中国等“受存眷国度”出口其先进芯片之前,必须优先温存好意思国国内客户(包括中小企业和初创公司)的采购需求;其次,特朗普10月10日暗示,将从11月1日起对中国入口商品加征100%的关税,中好意思交易摩擦有再次昂首趋势。二是10月俄乌、巴以冲突可能难升级,日本新首相上台对中日相关的负面影响可能不足市集预期:源流,近期俄乌冲突并未出现升级迹象,俄罗斯国防部称俄方已从乌克兰接回185名被俘军东说念主,当作交换,俄方也向乌方嘱咐185名被俘士兵;其次,以色列和巴勒斯坦伊斯兰抵抗通顺(哈马斯)代表团6日举行新一轮加沙媾和谈判,尽管两边在一些要道问题上仍存不合,但地缘相关出现一定放浪迹象;终末,日本新首相可能行将上任,高市早苗被视为安倍晋三道路的接纳者,在自民党党内属于右翼保守派,政当事者张相对激进,可能对市集短期风险偏好有一定影响。
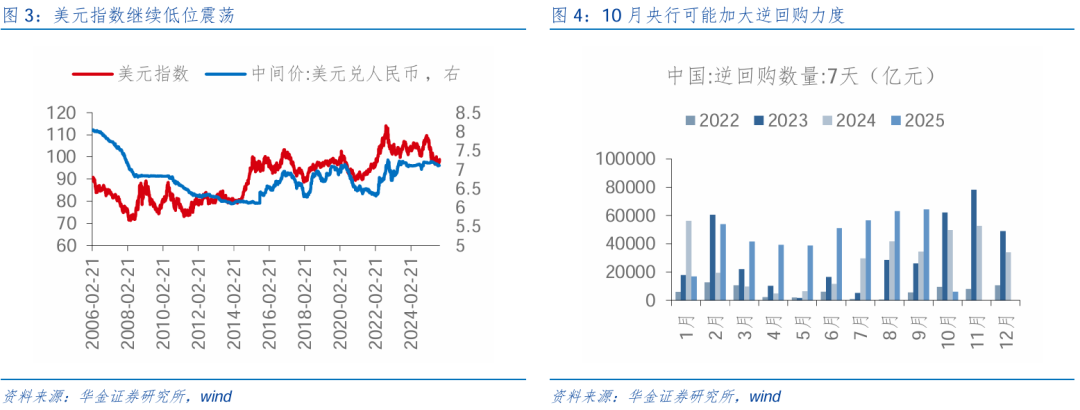
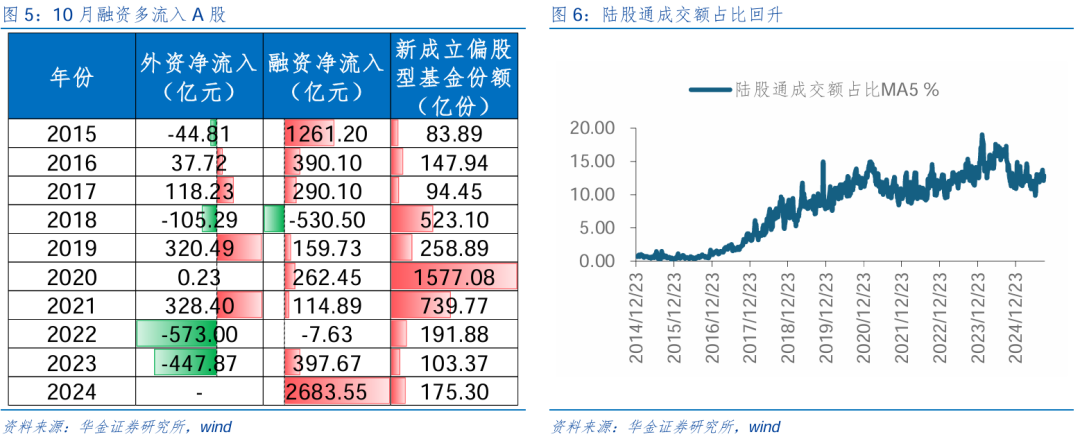
10月流动性可能进一步宽松。(1)10月宏不雅流动性可能防守宽松。一是外洋方面:源流,好意思联储10月能够率陆续降息,9月货币计谋会议纪要涌现,由于工作数据弱于预期、工作下行风险上升,好意思联储官员总体预期将进一步降息,但围绕关税对通胀的影响,好意思联储官员意见存在不合,但绝大大都好意思联储官员预测年底前至少还有两次降息;其次,受好意思国政府“停摆”和偏弱的工作和经济数据影响,好意思元指数可能防守低位震撼,外洋对国内流动性宽松的影响较小。二是国内方面:源流,历史教学来看,10月央行可能加大逆回购力度,资金投放规模有望膨大;其次,央行三季度例会上提议建议加强货币计谋调控,主办好计谋扩充的力度和节律,10月国内宏不雅流动性可能进一步宽松。(2)10月微不雅资金可能陆续流入A股。一是历史教学上,2015年以来的10年中,10月外资净流入5次,融资净流入8次,涌现10月股市资金能够率流入。二是本年10月好意思联储陆续降息,外洋流动性进一步宽松下外资10月可能陆续流入,而慢牛连接下10月融资流入可能防守较高水平,同期10月新发基金也可能进一步回升。
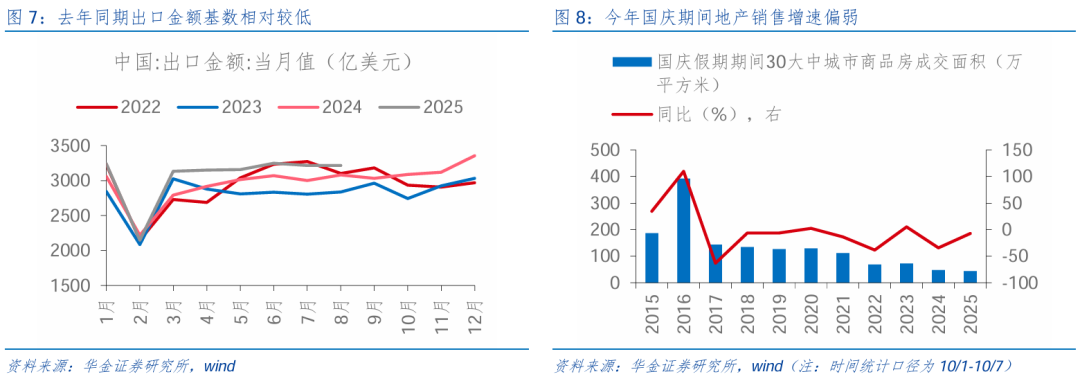
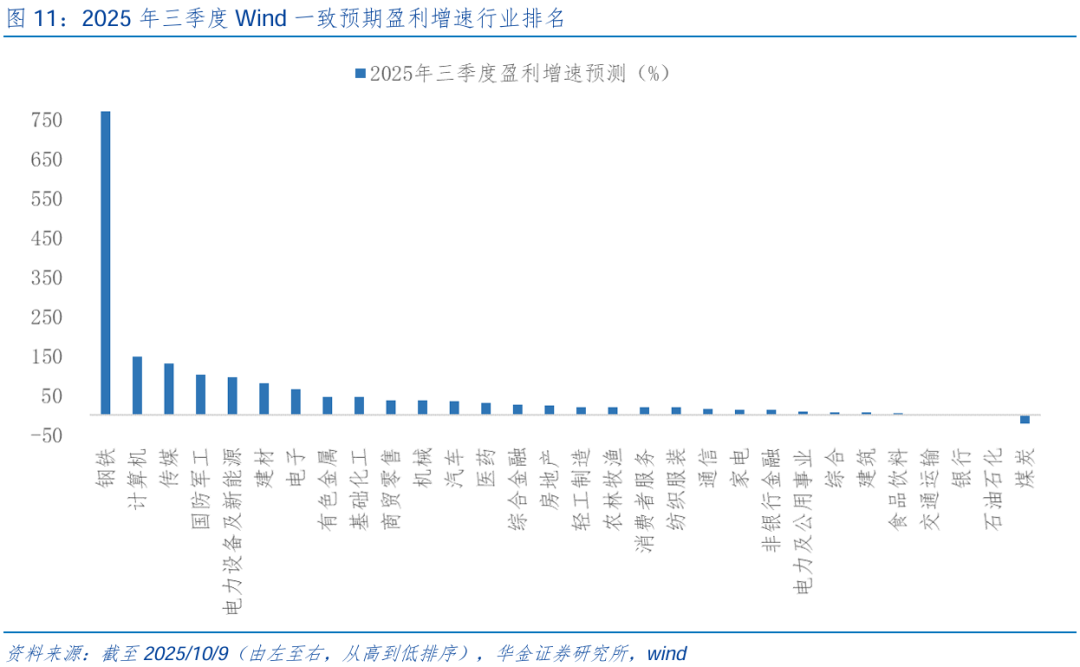
10月信济可能延续弱缔造,盈利可能延续结构性回升。(1)10月信济可能陆续弱缔造。一是低基数效应下10月出口增速可能仍有一定的韧性:源流,客岁10月出口金额基数相对偏低,低基数效应下可能对本年出口增速有提振;其次,10月关税暂缓期延续,在11月关税计谋尚未细意见环境下外洋订单可能提前落地,且左右外洋破钞旺季,出口增速有望陆续回升。二是假期破钞偏好下10月社零增速可能有所回升:源流,本年国庆假期期间破钞数据向好,如据商务部商务大数据监测,国庆中秋假期世界要点零卖和餐饮企业销售额按可比口径同比增长2.7%,10月1日-7日期间,商务部要点监测的78个走路街(商圈)营业额同比增长6.0%;其次,计谋扶助的新式破钞、绿色破钞需求火热,如节日期间绿色有机食物销售额同比增长27.9%,智能家居产物同比增长14.3%,国潮服装同比增长14.1%,旺季催化下10月社零增速可能防守高位。三是四季度保增长计谋扩充加快和反内卷计谋导致周期行业盈利缔造下,10月基建和制造业投资增速可能有所回升,而10月地产投资增速可能陆续偏弱:源流,制造业及基建投资增速能够率具有一定韧性,反内卷、“两重”计谋对制造业投资有提振,此外9月PMI回升也体现制造业景气可能改善,重复专项债刊行提速,开工旺季驾临下基建投资可能加快落实;其次,地产投资增速能够率偏弱,本年国庆假期期间30大中城市商品房成交面积同比增速仅为-7.3%,住户购房意愿仍不彊,此外房屋新开工及好意思满面积增速陆续下探,地产端举座仍在去库。(2)全A三季报事迹可能结构性回升。一是工业企业盈利增速与全A盈利增速有一定有关性,8月工业企业盈利增速大幅回升至20.4%,而PPI过火最初意见在反内卷计谋鼓舞下可能回升,工业企业盈利增速有望高位筑顶。(2)10月A股三季报事迹涌现,盈利可能结构性回升:源流,全A已涌现盈利预报的公司数为19家,举座法在可比口径下同比增长63.7%,比较2024三季报的内容盈利同比的-0.62%涌现盈利处于缔造趋势中;其次,抵制2025/10/9,申万31个行业中单三季度Wind一致预期盈利排行较高的行业为钢铁、狡计机、传媒、军工、电新、建材、电子和有色等周期和成长行业,仅煤炭为负,三季报科技和周期等行业盈利增速可能回升。
二、行业建立:10月科技、周期和中枢钞票占优的格调难改
(一)四中全会召开下10月科技成长可能相对占优
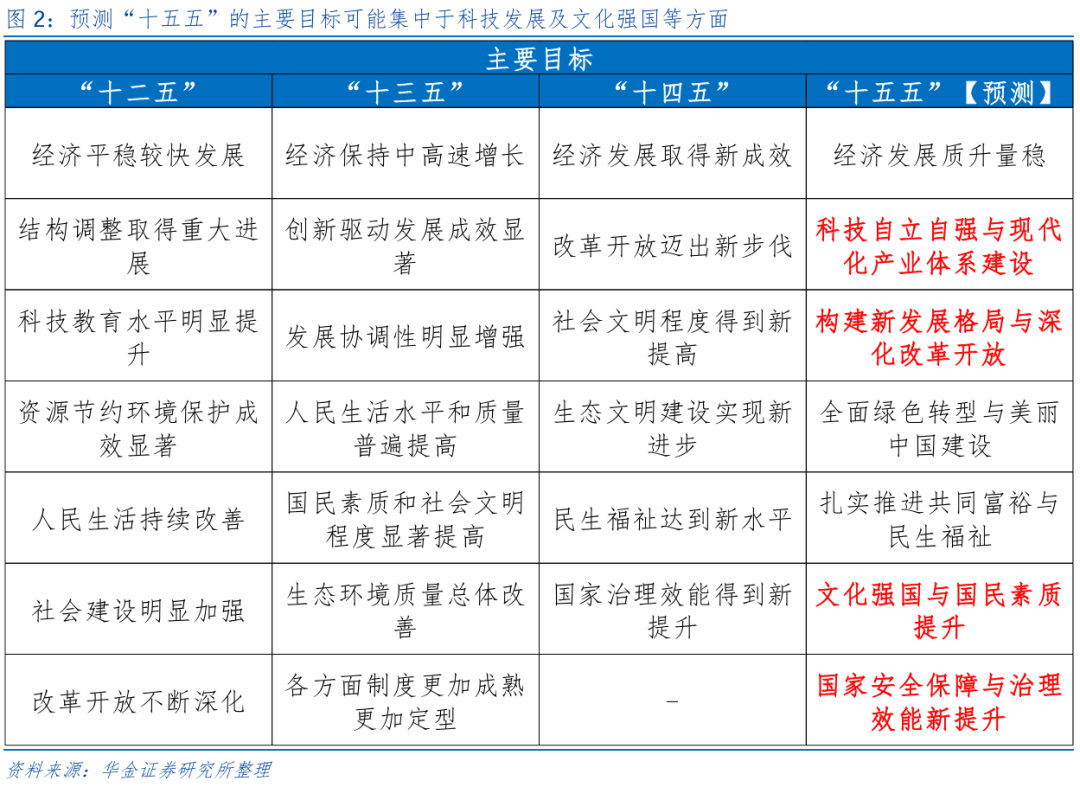
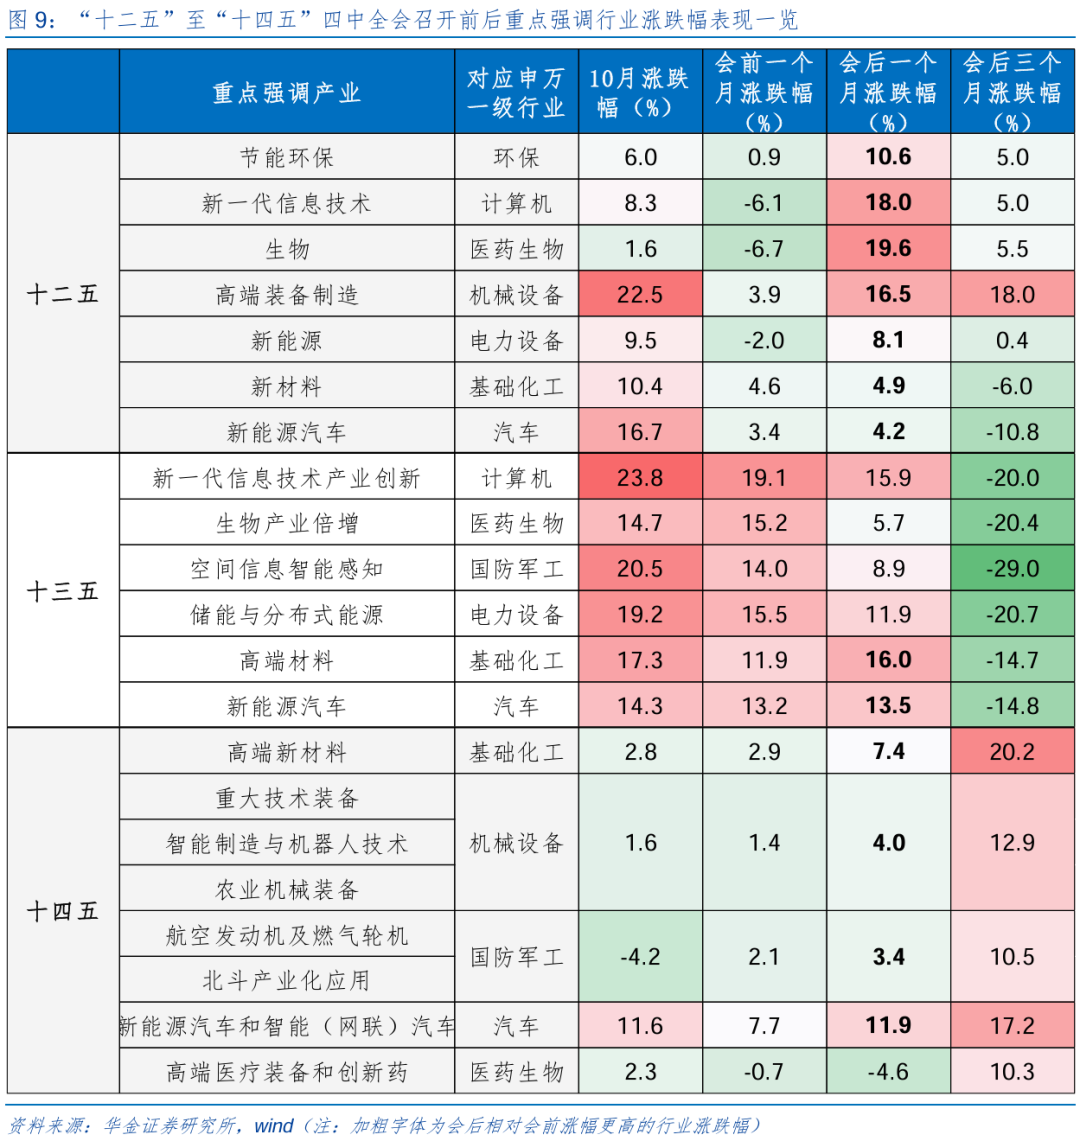
“十五五”霸术有关的科技成长行业10月推崇可能相对占优。一是复盘历史,五年霸术有关的行业在10月和会后一个月能够率推崇占优:源流,“十二五”至“十四五”要点强调的行业主要纠合在狡计机、医药生物、机械开导、电力开导、汽车等新兴科技成长行业;其次,“十二五”至“十四五”要点强调的行业在10月和会后一个月能够率推崇较强。二是现时来看,“十五五”霸术可能要点强调科技创新和提振内需,与此有关的科技和破钞可能推崇相对占优;其次,产业趋势和景气度上行的行业10月仍可能纠合在东说念主工智能有关的TMT、机器东说念主和电新、医药、有色金属等行业上,破钞的景气度仍偏低。
(二)三季报涌现下10月科技成长和周期行业可能占优
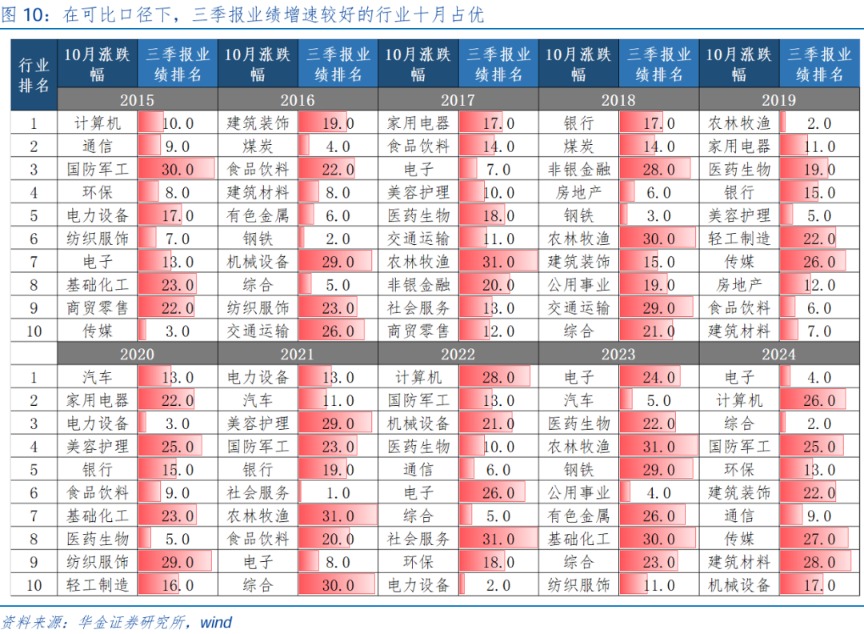
10月三季报涌现配景下,科技成长和周期行业可能相对占优。一是复盘历史,10月三季报涌现期,三季报事迹较好的行业和景气度较高的行业推崇相对占优:源流,三季报事迹较好的行业10月占优,如2016年的煤炭,2017年的电子,2019年的农林牧渔,2020年的电力开导,2023年的汽车,2024年的电子和详细。其次,高景气的行业占优,如2015年的狡计机和通讯,2016年的建筑粉饰和食物饮料,2017年的家用电器、食物饮料和电子,2018年的银行,2019年的农林牧渔,2020年的汽车和电力开导,2021年的电力开导、汽车和好意思容照顾,2022年的狡计机和机械,2023年的电子和汽车,2024年的电子和狡计机。二是本年来看,三季报盈利增速预期较高的是狡计机、传媒、军工、电新、电子等科技成长行业和钢铁、建材、有色金属、化工等周期行业;而景气度较高则仍可能是东说念主工智能有关的科技和加价有关的周期等行业。
(三)好意思联储降息周期下科技成长和部分周期行业可能占优
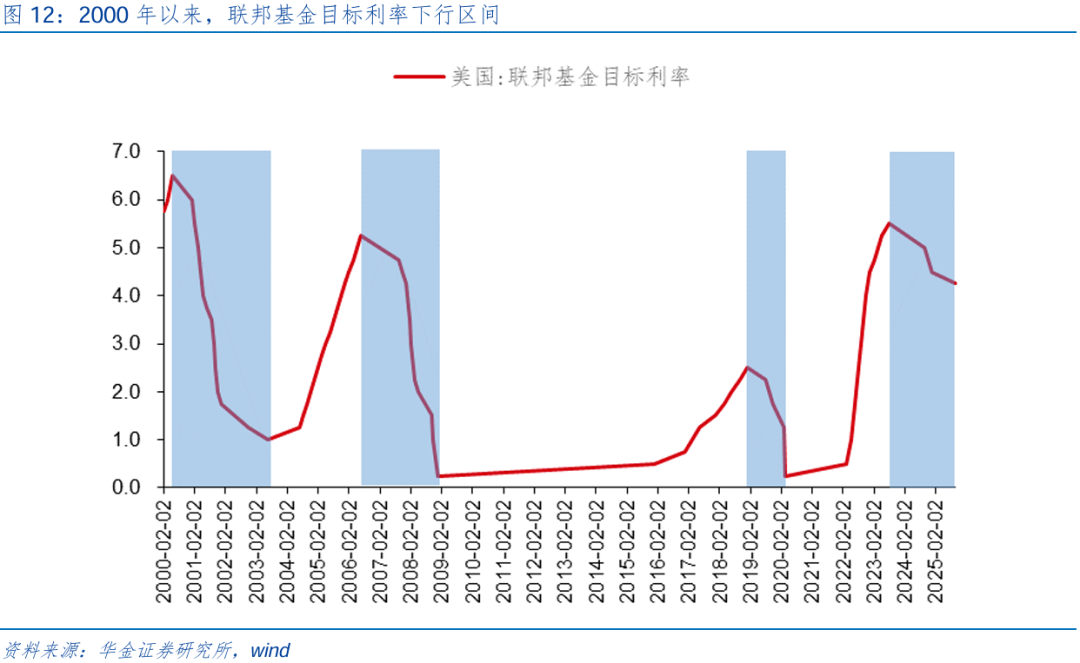
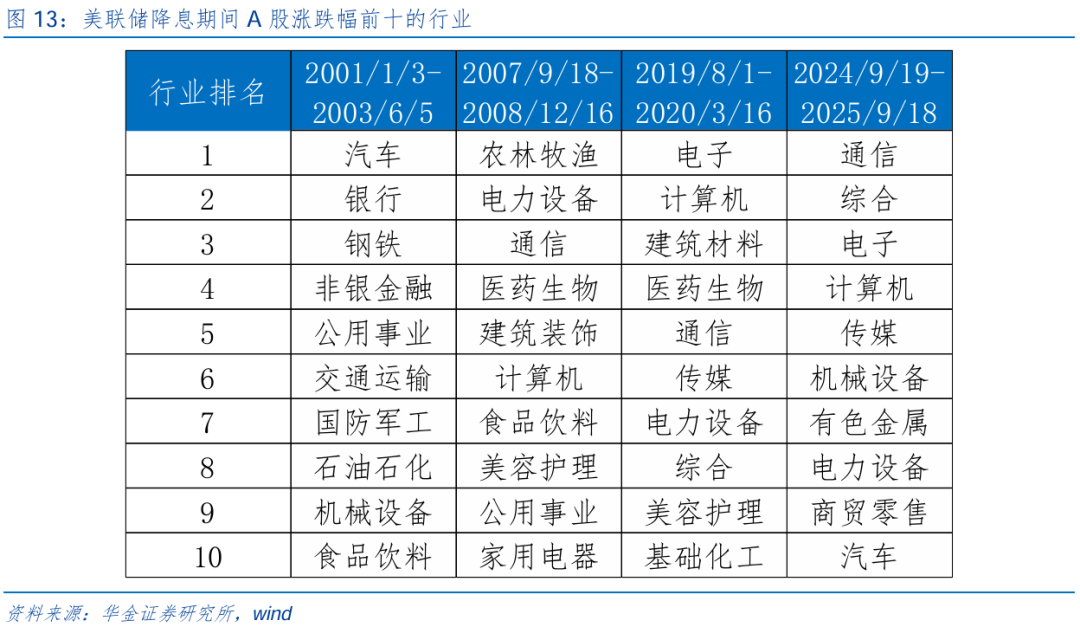
好意思联储降息周期下科技成长和部分周期行业可能相对占优。一是复盘历史,好意思联储降息周期中,产业趋势上行或高景气的行业相对占优,如2001/1/3-2003/6/5的汽车、2007/9/18-2008/12/16的农林牧渔、2019/8/1-2020/3/16的电子、2024/9/18-2025/9/18的通讯。二是现时来看,科技成长和部分周期行业10月可能相对占优:源流,好意思联储10月能够率陆续降息;其次,以东说念主工智能为代表的科技产业趋势在10月可能连接上行,而受益于加价和新材料需求上升的有色金属、化工等部分周期行业10月景气度预测也可能陆续上升。
(四)日期效应上,10月科技成长和中枢钞票推崇相对占优
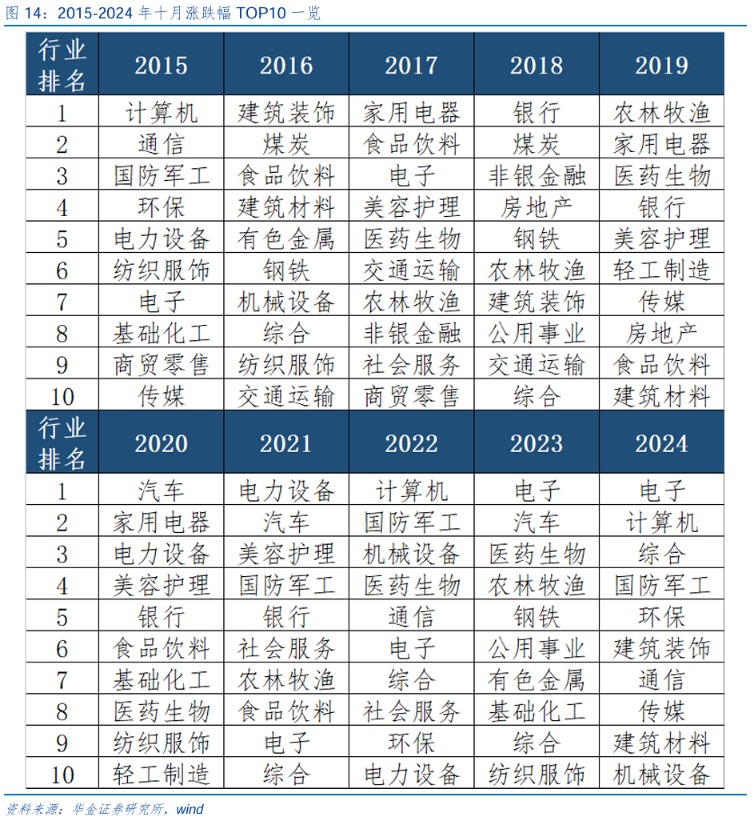
日期效应上,10月狡计机、汽车、家电、电子等科技成长和中枢钞票有关行业领涨概率较高。2015年以来的10年中,十月涨幅前三出现次数最多的行业有狡计机(2015、2022、2024,共计3次),家用电器(2017、2019、2020,共计3次),汽车(2020、2021、2023,共计3次),电子(2017、2023、2024,共计3次)。
(五)10月陆续逢低建立科技、部分中枢钞票和周期等行业
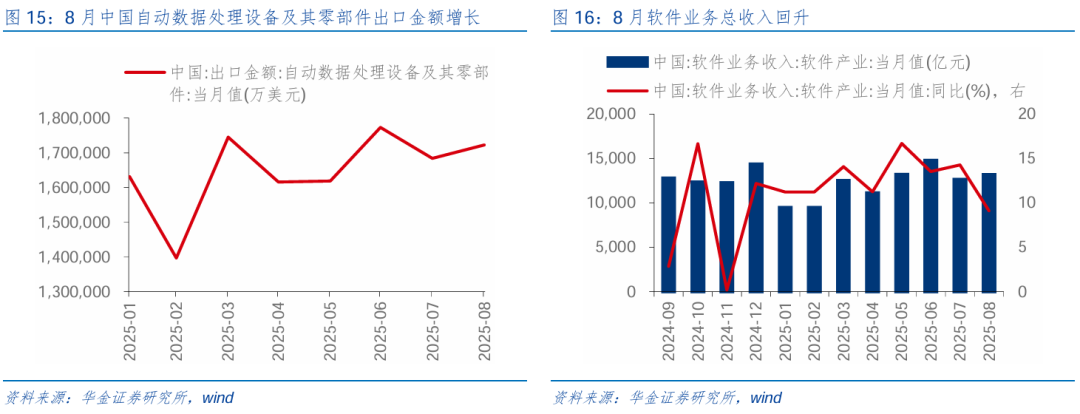
10月建议陆续逢低建立计谋和产业趋势上行的通讯(算力)、机械开导(机器东说念主)、电子(破钞电子、半导体)、传媒(游戏)、狡计机(AI哄骗)、有色金属、化工等行业。(1)通讯:第十一届大家超宽带岑岭论坛(UBBF 2025)将于2025年10月13-14日在法国巴黎举办,大会围绕“AI欣忭UBB,激勉运营商新增长”主题,积聚大家运营商、行业伙伴、监管机构、法度组织和产业定约等各界精英。(2)机械开导:10月9日,智元机器东说念主告示与大家智能产物ODM企业龙旗科技达成协作,这次协作共将部署近千台机器东说念主,是当今国内工业具身智能机器东说念主规模最大订单之一。(3)电子:一是8月中国自动数据料理开导过火零部件出口金额增长,较7月增长了2.29%;二是2025上海国际破钞电子展TechG将于2025年10月23日至25日于上海新国际博览中心召开,将诱骗逾越400家企业参展,展示AI+、XR、灵敏家电、智能互联、通顺科技、灵敏健康、机器东说念主等最新破钞电子产物及本领;三是Vision China 2025深圳机器视觉展将联袂NEPCON ASIA等七大电子制造产业链嘉会将于10月28-30日在深圳国际会展中心9号馆汜博举办。(4)传媒:证实国度电影局统计,2025年国庆档电影总票房为18.35亿元,不雅影东说念主次为5007万,国产影片票房占比为98.93%。(5)狡计机:一是8月软件业务总收入回升,同比增长9.12%,较7月上升3.96%;二是第七届东说念主工智能哄骗产业展览会(ACE 2025)在2025年10月10日至12日在上海新国际博览中心汜博举行;三是2025年中国狡计机大会(CNCC 2025)将于2025年10月22日至25日在哈尔滨市举办,系国内狡计规模年度学术嘉会,本届大会的主题所以“数智赋能,无穷可能”为主题。(6)有色金属:国际铜说合组织预测2025年大家铜矿产量将增长1.4%,而2026年预测将已毕2.3%的增长,预测2025年大家浮浅铜产量将增长约3.4%,2026年增长0.9%。(7)化工:第十六届中国国际石油化工大会(CPCIC 2025)将于10月22日至24日在宁波肥硕举办,聚焦“十五五”石化产业计谋前瞻、AI驱动能效创新等前沿议题。
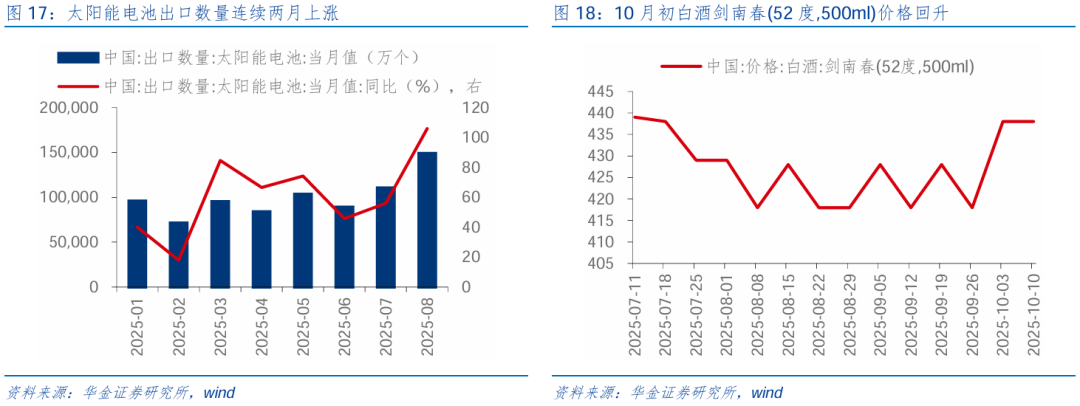
10月建议陆续逢低建立基本面可能有所改善的电新(固态电板、储能、风电)、医药(创新药、CXO)、食物、军工等行业。(1)电新:一是太阳能电板出口数目连气儿两月上升,8月出口数目同比增长105.95%,较7月上升34.94%,较6月上升67.49%;二是第十届新动力产业年会暨20周年仪式于2025年10月9日至12日在上海浦东嘉里大酒店汜博启幕,风电、光伏、氢能、储能、充换电五大中枢规模分论坛也将同步开启。(2)医药:一是2025年中药制剂大会于2025年10月10日至13日在四川省成都彭州市召开;二是本年进博会,“全勤生”赛诺菲聚焦心血管、代谢、呼吸、肿瘤四大慢病以及免疫、移植、萧疏病等规模,全面展示赛诺菲的创新产物,届时,两款打破性心血管创新药将迎来“大家首秀”。(3)食物:一是10月3日白酒剑南春(52度,500ml)价钱回升,较上周价钱上升4.78%;二是上海国际功能性食物大会暨产业展览会将于2025年10月22日在上海世贸商城7楼金色大厅汜博召开,以“科学赋能功能食物,智领健康产业畴昔”为主题,10月23日将同期举办第八届养分与健康老龄化科学会议;三是第一届世界食物行业渠说念峰会将于2025年10月17日在南京国际博览中心会议中心举行,大会将以“渠说念创新连接畴昔”为主题。(4)军工:一是2025中国武汉国防军工信息化与航空航天展览会将于10月28-30日在武中文化博览中心举行,本届展会以信息化、专科化、国际化为宗旨,展示我国高端制造开导、前沿装备、国防军工信息化等产业链的最新效果;二是2025中国(新疆)航空航天堂防科技产业展览会将于2025年10月17日-19日在新疆乌鲁木皆国际会展中心举办,展会面积约占 33000 平米,诱骗约 800 家展商参展。
三、风险教唆
1.历史教学畴昔不一定适用:文中有关复盘具有历史局限性,不同期期的市集要求、行业趋势和大家经济环境的变化会对投钞票生不同的影响,已往的推崇仅供参考。
2.计谋超预期变化:经济计谋受宏不雅环境、突发事件、国际相关的影响可能超预期或者不足预期,从而影响当下分析框架下的投资有沟通。
3.经济缔造不足预期:受外部干豫、交易争端、当然灾害或其他弗成预测的要素,经济缔造进度可能有所波动手机押大小赌钱的软件,从而影响当下分析框架下的投资有沟通。